
La transición hacia cadenas de suministro sostenibles enfrenta una paradoja profunda y reveladora. Mientras los proveedores de primer nivel están logrando avances significativos en sus propias operaciones en materia de acción climática y derechos humanos, esos progresos se desvanecen al avanzar un escalón más hacia el interior de la cadena de suministro.
Esta es la conclusión central de la décima edición del EcoVadis Sustainability Ratings Index, la plataforma global de calificación de sostenibilidad empresarial, y que ha sido recogida por medios de toda Europa y América Latina.
El informe, que analiza cerca de 200.000 evaluaciones de más de 100.000 empresas calificadas entre 2021 y 2025 en la red de más de 1.400 multinacionales y compradores líderes que utilizan la plataforma EcoVadis, traza un mapa detallado de los avances reales y las brechas persistentes en la gestión de la sostenibilidad a lo largo de las cadenas de valor globales.
Los datos revelan una realidad compleja: las empresas evaluadas están gastando en sostenibilidad, pero aún no están rastreando ese progreso a través de sus propias cadenas de suministro.
También te puede interesar | KPMG revela que el 72% de los ejecutivos entiende la sostenibilidad, pero solo el 19% la cuantifica
La gran brecha: cuando el progreso se detiene en el eslabón siguiente
El dato más contundente del informe es que cuatro de cada cinco empresas (80%) calificadas por EcoVadis no cuentan con un proceso documentado para identificar o gestionar los riesgos de sostenibilidad dentro de sus propias cadenas de suministro.
Esta cifra pone de manifiesto que, aunque los proveedores están mejorando su desempeño interno, no están aplicando los mismos criterios a sus propios subproveedores.
La brecha se hace aún más evidente en el ámbito de las emisiones. El 73% de las empresas no reportan sus emisiones upstream de Alcance 3 (aquellas generadas en la cadena de suministro hacia arriba) y el 77% carece de seguimiento de sus emisiones downstream o descendentes.
En el plano social, apenas el 2% de las organizaciones dispone de un mecanismo externo de reclamación al que los trabajadores en los niveles más profundos de la cadena puedan acceder para denunciar vulneraciones de derechos humanos.
Además, existe un cuello de botella en materia de transparencia: menos del 1% de las empresas ofrecen datos de sostenibilidad granulares y útiles para la toma de decisiones a las organizaciones compradoras.

Avances reales en las operaciones propias
Pese a estas carencias en la cadena extendida, el índice de EcoVadis documenta avances reales y significativos en las operaciones directas de las empresas evaluadas.
El clima se ha consolidado como un área prioritaria: el 46% de los proveedores compra o genera energía renovable, y el 38% ofrece formación climática a sus empleados.
Sin embargo, el 78% de las empresas evaluadas todavía no dispone de objetivos de reducción de carbono alineados con criterios científicos, lo que indica que el compromiso climático, aunque extendido, aún no se traduce en metas verificables.
La dimensión ambiental registró la mayor mejora entre todas las áreas analizadas, con un incremento medio de 9,6 puntos en cuatro años: la proporción de empresas que alcanzan el estatus Advanced+ (puntuaciones de 65 o más en la escala de 0 a 100 de EcoVadis) se duplicó con creces, pasando del 17% en 2021 al 38% en 2025.
El mejor desempeño corresponde al ámbito de Trabajo y Derechos Humanos, con una puntuación media global de 59,5. El 80% de las empresas cuentan con políticas formales de diversidad, equidad e inclusión (DEI), y el 78% disponen de políticas de salud y seguridad para empleados.

La brecha en adquisiciones: verificación de proveedores, todavía en el papel
A pesar de estos avances, las prácticas de compras sostenibles avanzan a un ritmo más lento. La verificación del desempeño de los proveedores continúa concentrándose principalmente en la documentación, no en la evidencia sobre el terreno.
El 42% de las empresas sigue dependiendo de cuestionarios de proveedores sin verificar, y solo el 46% exige la firma de un código de conducta de sostenibilidad. Apenas el 20% realiza auditorías in situ, una cifra que apenas se ha movido en cuatro años.
Esta dependencia de la documentación sin verificación crea una ilusión de control que no se corresponde con la realidad operativa de los proveedores.
Como señala el informe, las empresas están haciendo progresos, pero la gestión de riesgos en el ámbito de compras avanza más lentamente que en otras áreas de la sostenibilidad.

La barrera de los datos: cuando la IA se topa con la realidad
Uno de los hallazgos más reveladores del índice y su informe complementario, el EcoVadis Barometer 2026 elaborado en colaboración con Accenture, es la creciente asimetría digital entre compradores y proveedores.
Mientras el 68% de los compradores corporativos han desplegado herramientas de inteligencia artificial (IA) en sus programas de compras sostenibles, siendo la validación de datos de carbono la aplicación principal para el 62% de ellos, la base de proveedores está mayoritariamente desequipada para alimentar estos sistemas.
El 30% de los proveedores no proporciona ningún dato de carbono, y el 26% solo ofrece estimaciones agregadas, por lo que esta brecha de datos convierte en papel mojado la inversión en herramientas de análisis avanzado.
Sylvain Guyoton, Chief Rating Officer de EcoVadis, lo resume: «Las organizaciones han construido herramientas sofisticadas para analizar los datos de sostenibilidad de los proveedores. Los proveedores o no tienen esos datos o no pueden reportarlos en una forma que las herramientas puedan utilizar».
Y añade: «Un mejor software no cierra esa brecha. El problema de la medición reside en la propia base de suministro, y cerrarlo requiere un compromiso sostenido en el tiempo: evaluación estructurada, desempeño calificado y seguimiento documentado».
El retorno del compromiso sostenido: la clave para cerrar la brecha
El informe también ofrece una hoja de ruta para superar estas barreras. La evidencia más clara en diez años de datos es que las empresas evaluadas múltiples veces obtienen un rendimiento sustancialmente mejor que las que no lo son.
Entre las compañías evaluadas tanto en 2021 como en 2025, aquellas que permanecieron en la red, fueron reevaluadas y actuaron sobre lo que reveló el ciclo de calificación, casi el 46% había alcanzado el nivel Advanced o Outstanding en 2025.
En 2021, el 59% de esa misma cohorte se situaba en el nivel Good (45-64) y el 24% en Partial (25-44). Cuatro años después, el nivel Good se ha reducido al 46%, el nivel Partial se ha desplomado del 24% al 8%, y el nivel Advanced ha crecido del 16% al 43%. Este es el retorno compuesto de la evaluación en la práctica.
La diferencia es aún más elocuente al comparar empresas primerizas con las que llevan más de una década en la red de EcoVadis. Las empresas evaluadas por primera vez en 2025 promedian 51,5 puntos sobre 100; las que llevan diez o más años en la red promedian 63,2.
Esa brecha de 12 puntos, y la diferencia del 28% en tasas Advanced+ entre ambos grupos, no se explica por el tamaño, el sector o la geografía. Es el resultado del compromiso sostenido: documentación construida a lo largo de ciclos, procesos integrados, prácticas ancladas en rutinas operativas y mejora año tras año.
Guyoton concluye: «Las empresas dispuestas a tratar el compromiso con los proveedores como un proceso continuo, y no como un ejercicio de cumplimiento único, cierran la distancia entre lo que pretenden y lo que realmente pueden verificar».

Compromiso, evaluación y seguimiento
La décima edición del EcoVadis Sustainability Ratings Index es un llamado a la acción para las organizaciones de todo el mundo. Los datos demuestran que la sostenibilidad en la cadena de suministro no se resuelve con una evaluación única ni con herramientas tecnológicas aisladas.
Se requiere un compromiso sostenido, una evaluación estructurada y un seguimiento documentado que permita a los proveedores mejorar ciclo tras ciclo.
A través de todos los tamaños y sectores, las empresas con múltiples calificaciones de EcoVadis superan a aquellas evaluadas por primera vez en 12 puntos de media, 63,2 frente a 51,5, lo que significa que más proveedores están mejorando sus prácticas de sostenibilidad y reportando datos de calidad para la toma de decisiones hacia arriba en la cadena.
El mensaje es inequívoco: la sostenibilidad en la cadena de suministro es posible, pero requiere inversión, tiempo y, sobre todo, compromiso continuo.
Las empresas que entiendan esto y actúen en consecuencia no solo cerrarán la brecha de sostenibilidad, sino que también fortalecerán su resiliencia, su competitividad y su capacidad para generar valor a largo plazo en un mundo cada vez más afectado por el cambio climático y las expectativas regulatorias y sociales.
La agenda para la descarbonización
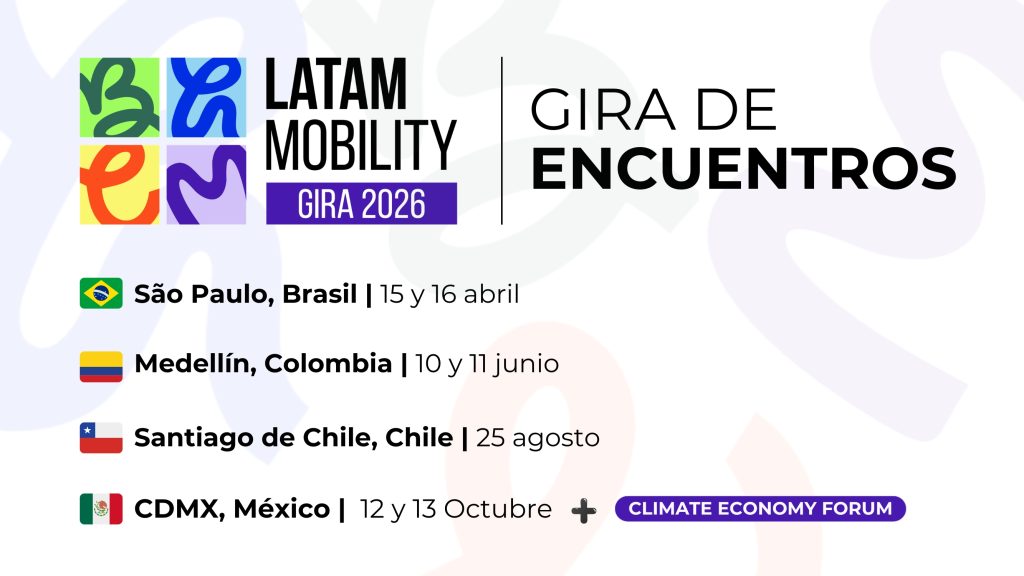
Latam Mobility impulsa el diálogo de los principales actores del sector a lo largo de su gira 2026, que recorrerá los principales mercados de la región para profundizar en estos y otros temas cruciales para la transformación de la movilidad.
La gira recorrerá los principales mercados de la región: Ciudad de México y Chile. A lo largo de estos encuentros, líderes del sector público y privado, empresas, inversionistas y expertos internacionales analizarán el presente y futuro de la movilidad eléctrica, la innovación tecnológica, la infraestructura, la energía y la economía climática.
La transición ya está en marcha. La Gira 2026 de Latam Mobility será el punto de encuentro para acelerar decisiones, conectar actores clave y construir, de forma colaborativa, la movilidad sostenible de América Latina.